Financer sa rénovation énergétique : séparer les aides du budget à avancer
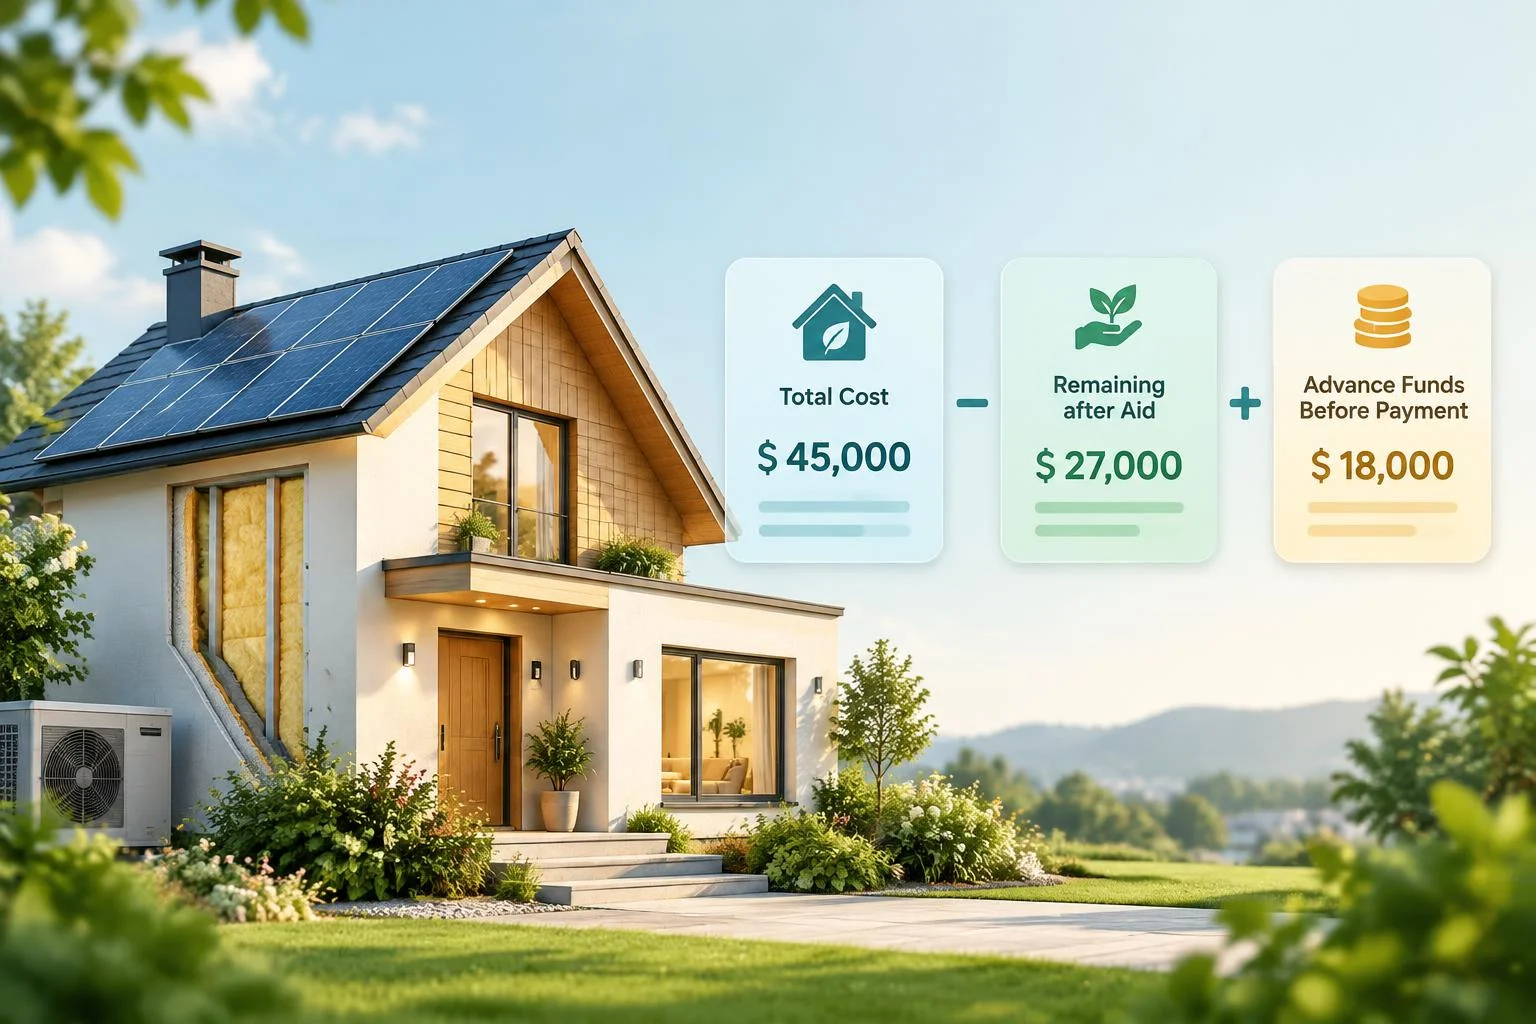
Pour financer sereinement la rénovation énergétique de votre maison, distinguez trois montants : le coût total des travaux, le reste à charge après aides et l’argent à avancer avant leur versement. Une subvention importante ne suffit pas à équilibrer votre budget si les acomptes sont dus avant son versement. Commencez par définir un programme de travaux cohérent, puis vérifiez votre plan de financement avant de vous engager.
Choisir les travaux avant de chercher la prime
Votre éligibilité dépend notamment des revenus du foyer, du statut d’occupation, de l’ancienneté du logement et des performances des équipements. Propriétaire occupant, bailleur et locataire n’ont pas accès aux mêmes dispositifs. Préparez votre avis d’imposition, les informations sur le logement et votre DPE pour un premier échange avec un conseiller France Rénov’. Cet échange peut vous aider à repérer les aides adaptées et les vérifications à effectuer.
MaPrimeRénov’ distingue trois parcours : par geste pour des interventions ciblées, rénovation d’ampleur pour un programme global et copropriété pour les projets collectifs. Pour une maison individuelle, l’arbitrage porte surtout sur les deux premiers. L’audit énergétique aide à organiser les travaux et à éviter des interventions isolées qui compliqueraient la suite, comme un système de chauffage dimensionné avant une isolation importante.
Le parcours de rénovation d’ampleur décrit par France Rénov’ prévoit un gain minimal de deux classes énergétiques et au moins deux gestes d’isolation. L’accompagnement par Mon Accompagnateur Rénov’ et le recours aux professionnels RGE concernés sont obligatoires. En métropole, l’ancienneté minimale indiquée pour le logement est de 15 ans. Avant de déposer votre dossier, faites confirmer les critères applicables, notamment les engagements d’occupation ou de location.
Distinguer ce qui réduit la facture de ce qui se rembourse
Les solutions de financement n’ont pas toutes le même effet sur votre budget. Une aide réduit le coût que vous supportez, tandis qu’un prêt répartit la dépense dans le temps, mais doit être remboursé. Cette distinction est essentielle pour évaluer le coût final et les sommes à mobiliser pendant le chantier.
| Solution | Rôle dans le financement | Point à vérifier |
|---|---|---|
| MaPrimeRénov’ | Subvention selon le parcours et le profil | Revenus, logement, travaux et plafonds |
| CEE et Coup de pouce Chauffage | Aides proposées par des fournisseurs d’énergie | Équipement éligible et démarche préalable |
| Aides locales et Fonds Air Bois | Soutien territorial, notamment pour remplacer certains appareils au bois | Disponibilité dans votre commune ou région |
| Éco-PTZ | Prêt sans intérêts pour des travaux éligibles | Conditions du logement, plafond et accord bancaire |
| Prêt avance rénovation à taux zéro | Prêt hypothécaire destiné aux propriétaires éligibles | Offre de l’organisme et modalités de remboursement |
| TVA réduite et avantage fiscal local | Réduction de la fiscalité applicable | Travaux concernés et décision locale éventuelle |
La TVA à 5,5 % concerne certains travaux sous conditions : vérifiez son application sur chaque devis. Certaines communes peuvent aussi proposer une exonération temporaire de taxe foncière, qui n’est pas automatique. Pour repérer les aides territoriales, renseignez-vous auprès de votre mairie et consultez l’outil de recensement de l’ANIL.
Pour examiner une solution privée, vous pouvez consulter credit-travaux-maison, puis comparer toute proposition avec les prêts aidés accessibles et les offres de votre banque. Regardez le coût total, les frais, l’assurance éventuelle et les conditions de remboursement, pas seulement la mensualité. Une mensualité faible ne signifie pas nécessairement que le crédit coûtera moins cher sur toute sa durée.
Calculer le reste à charge et le besoin de trésorerie
Le calcul de base est simple : coût TTC du projet, moins aides effectivement accordées, égale reste à charge. Ajoutez les dépenses annexes, comme l’audit, l’accompagnement, les adaptations électriques ou les reprises de finition lorsqu’elles sont nécessaires. Ne déduisez pas une seconde fois la TVA réduite si elle est déjà prise en compte dans le prix du devis.
Ne présumez pas que toutes les aides se cumulent. MaPrimeRénov’, les CEE, les aides locales et l’éco-PTZ peuvent s’articuler selon leurs règles, mais des plafonds et des mécanismes d’écrêtement s’appliquent. Dans le parcours accompagné, faites vérifier le traitement d’une éventuelle prime CEE indépendante avant de l’intégrer à votre calcul. Demandez un plan écrit qui distingue les aides estimées, celles dont la demande est déposée et celles qui sont accordées.
Le calendrier des paiements peut créer un décalage : les acomptes et les factures arrivent parfois avant les aides. Tracez une ligne par échéance, avec la dépense prévue, la recette attendue et sa date estimée. Le moment où le solde disponible est le plus bas révèle votre besoin maximal d’avance, qui peut dépasser le reste à charge final. Prévoyez une solution pour couvrir ce besoin sans entamer votre réserve de sécurité.
Pour choisir une mensualité supportable, partez de vos revenus et de vos charges actuels. Les économies d’énergie attendues restent une estimation. Ne les considérez pas comme une recette garantie pour rembourser le prêt, et vérifiez que les échéances restent compatibles avec votre budget même si les économies sont plus faibles que prévu.
Respecter l’ordre des démarches et contrôler les engagements
- Consultez France Rénov’ pour vérifier le parcours adapté à votre situation et les règles en vigueur.
- Définissez le programme technique à partir de l’audit et de l’accompagnement requis.
- Comparez les devis détaillés et contrôlez la qualification RGE pour chaque catégorie de travaux concernée.
- Vérifiez le calendrier de chaque aide avant de signer, de verser un acompte ou de commencer les travaux. Pour les CEE, l’offre doit notamment être obtenue avant l’engagement des travaux, selon la procédure applicable.
- Déposez les demandes et sécurisez le financement en respectant les notifications et autorisations nécessaires avant le chantier.
- Conservez les justificatifs, les factures et les attestations jusqu’au versement des aides, puis au-delà si le dispositif l’exige.
Enfin, distinguez l’accompagnement administratif d’une garantie financière. Si un prestataire annonce des aides déduites du devis, demandez par écrit qui assume les conséquences d’un refus ou d’une réduction, quels frais restent dus et à quel moment vous devez payer. Une simulation ne vaut pas une attribution : votre projet est mieux sécurisé lorsque les conditions, le calendrier et votre engagement financier sont clairement établis.
- Plan de salle de bain : dimensions et exemples de 2 à 7 m² - 15 novembre 2026
- Financer sa rénovation énergétique : séparer les aides du budget à avancer - 15 novembre 2026
- Lustre de salle de bain : sécurité, lumière et style - 14 novembre 2026


